- Home
- Lösungen
- Formulartechnologien
- Vordrucke
- Branchen
- Formilo
- Info
- Kontakt
Ob Gewerbe, Industrie oder betriebliche Vorsorge — Sie erheben fremde Betriebsdaten, vermitteln fremde Produkte und haften trotzdem für Ihren Rat.
Solange diese Erhebung nicht zu Ihrem Haus passt, zahlen Sie jede Woche dafür: mit Arbeitszeit im Abtippen derselben Zahlen, mit Freizeit für Nacharbeit, mit Courtage, die an einem unvollständigen Bogen hängt, mit Rückfragen statt Mandaten, mit wartenden Mitarbeitern und mit Firmenkunden, die zu lange warten.
Sie brauchen kein weiteres System, sondern eine Erhebung, die so fragt, wie in Ihrem Haus gefragt wird — je Zielbranche und je Sparte. Wie weit das geht, entscheiden Sie: Ein Bogen ist ein Anfang.

Wir sind sehr zufrieden! Das Formular wurde schnell umgesetzt und unsere Extrawünsche beachtet und mit eingebaut.

Sehr kompetenter und schneller Service. Super Kundenbetreuung. Auf alles wurde reagiert und auch schön erklärt. Sehr zu empfehlen. Dankeschön
Tolles Design, schnelle Ausführung, kompetentes und lösungsorientiertes Team! Kann ich nur empfehlen.
Die Zusammenarbeit klappt super! Man bekommt fast taggleich eine Rückmeldung bzw. seine PDF-Dateien zurück. Auch bei Rückfragen sind sie sehr geduldig beim Erklären.
Freundlicher und verbindlicher Kontakt mit schneller Rückmeldung. Ergebnisse einer Formularerstellung überzeugen.
Wir, die Klinnert Gebäudetechnik GmbH, haben bereits mehrere Formulare erstellen lassen. Die freundlichen Mitarbeiter haben sich um jedes kleinste Detail in den gewünschten Dokumenten gekümmert und diese so lange verfeinert, bis ein wirklich überzeugendes Ergebnis entstanden ist. Das Preisniveau ist transparent und fair. Ich kann diesen Service mit gutem Gewissen weiterempfehlen.
Tausende umgesetzte Projekte, viele davon in Beratung und Büro, darunter ein Agrarbogen mit 284 Feldern und ein Firmenkundenmandat mit drei Unterschriftsblöcken. Entwickelt von eigenen Softwareentwicklern, begleitet von einem festen Ansprechpartner.
Umsatz, Lohnsumme, Fläche und Vorschäden wandern vom Bogen in die Bestandsführung, in mehrere Anträge und zuletzt in den Nachweis. Die Folge: bezahlte Arbeitszeit ohne Fortschritt — und jedes Mal eine Angabe, die falsch stehen kann.
Der Vergleich, der Ihre Empfehlung trägt, entsteht in einer Tabelle, die niemand zum Vorgang nimmt; der Nachweis später, aus dem Gedächtnis. Die Folge: Ihr Wort gegen eine Akte.
Werte, Bestände und Lohnsummen werden von Hand zusammengezählt. Die Folge: Der Fehler zeigt sich erst, wenn es um Geld geht — gekürzt wird beim Betrieb, erklären müssen Sie es.
Der Schaden kommt als Anruf: mitschreiben, nachfragen, Bilder anfordern, abtippen. Die Folge: Die Regulierung stockt — und der Betrieb schreibt das Ihnen zu.
Und dann der Preis, der auf keiner Rechnung steht. Die Geschichte eines Mandats, der Anlass von vor vier Jahren, die Zusage am Telefon: Das liegt in einem Kopf, meistens im eigenen. Ein Bestand, den nur ein Kopf kennt, lässt sich nicht übergeben — er ist keine Altersvorsorge, sondern eine Fessel.
Keins davon entsteht, weil schlecht beraten wird, sondern weil eine Angabe fehlt oder zu spät kommt.
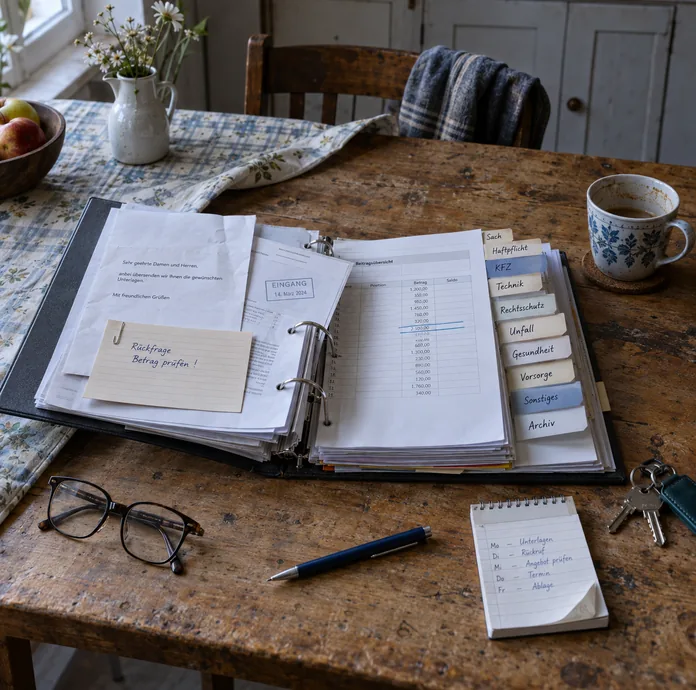
Nicht Ihr Haus richtet sich nach einem System, sondern die Erhebung nach Ihrem Vorgehen. Was ein Betrieb Ihnen nennt, wird einmal aufgenommen und bleibt dieselbe Angabe in Ausschreibung, Antrag und Nachweis.
Ob daraus ein Bogen wird oder die Strecke bis zur Courtageprüfung, entscheiden Sie. Wir programmieren Ihnen das, was Ihren Fall abdeckt.
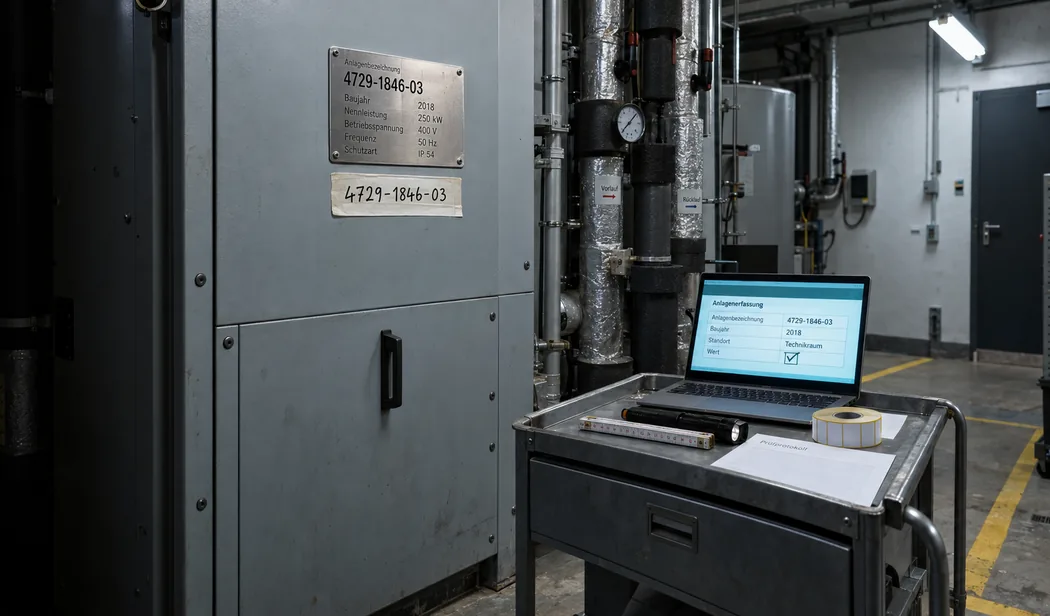
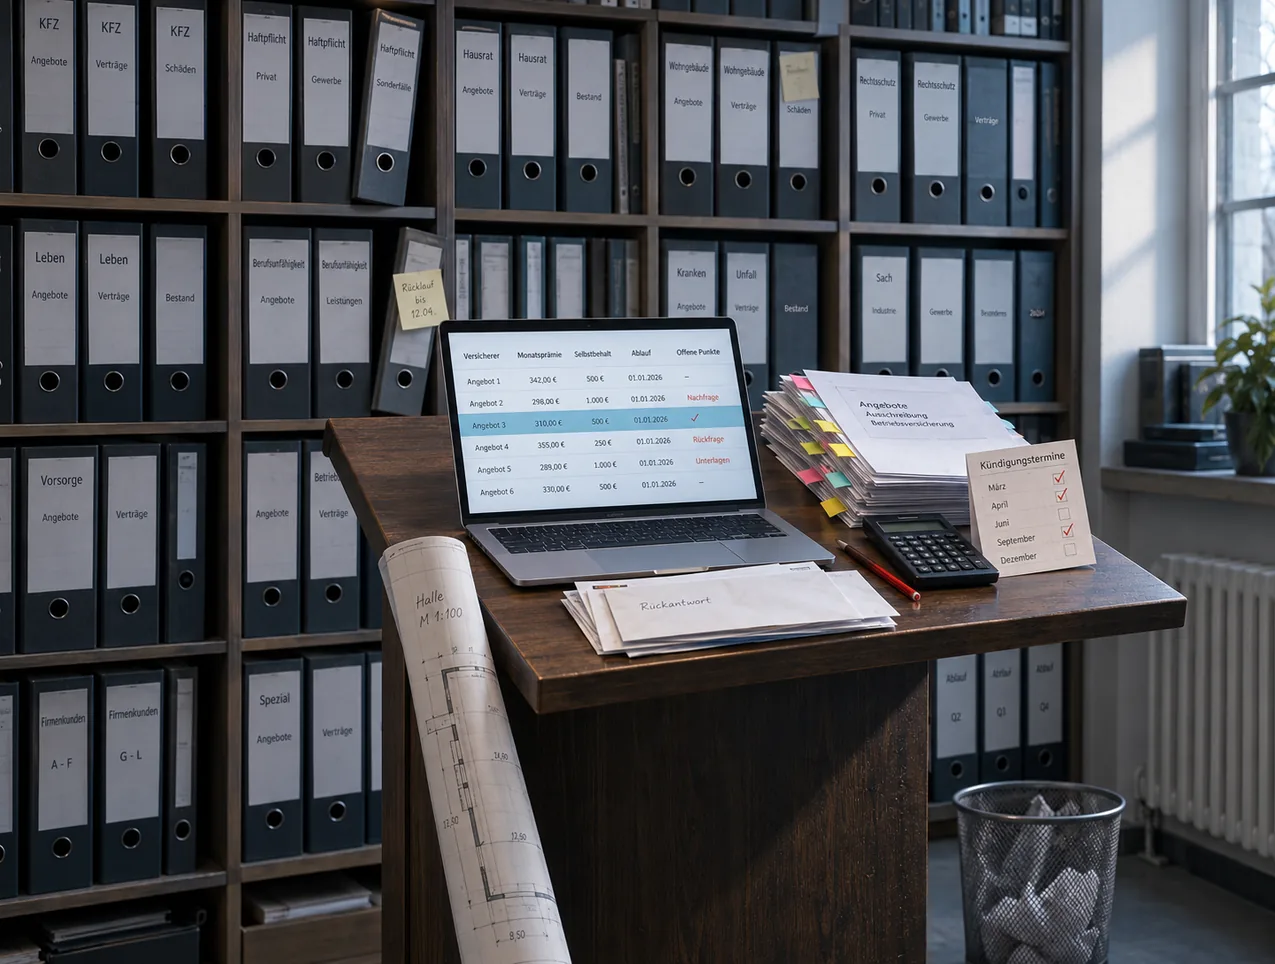
Formilo entwickelt individuelle Anwendungen für die Abwicklung von Mandaten — für Maklerhäuser im Firmengeschäft vom Risikobogen bis zur Courtageabrechnung. Im Mittelpunkt steht dabei eine Webanwendung in der Cloud: Ihr Tagesgeschäft in einer Anwendung, in der alle gleichzeitig arbeiten — Sie selbst, der Innendienst, die Schadenbearbeitung und, wo es sinnvoll ist, der Firmenkunde. Jeder sieht, was ihn betrifft, der Stand ist für alle derselbe.
Kundenverwaltung, Bestandsführung und Buchhaltung können bleiben, wo sie sind. Auf Wunsch entwickeln wir auch diese Teile: Dann wird daraus Modul für Modul Ihre komplette Unternehmenssoftware, einschließlich Angeboten und Rechnungen. Und wo ein einzelner Bogen reicht, etwa der Risikobogen einer einzigen Zielbranche, entsteht ein tastaturfreies Formular in unserem FormularCenter, dessen Daten trotzdem zentral liegen.
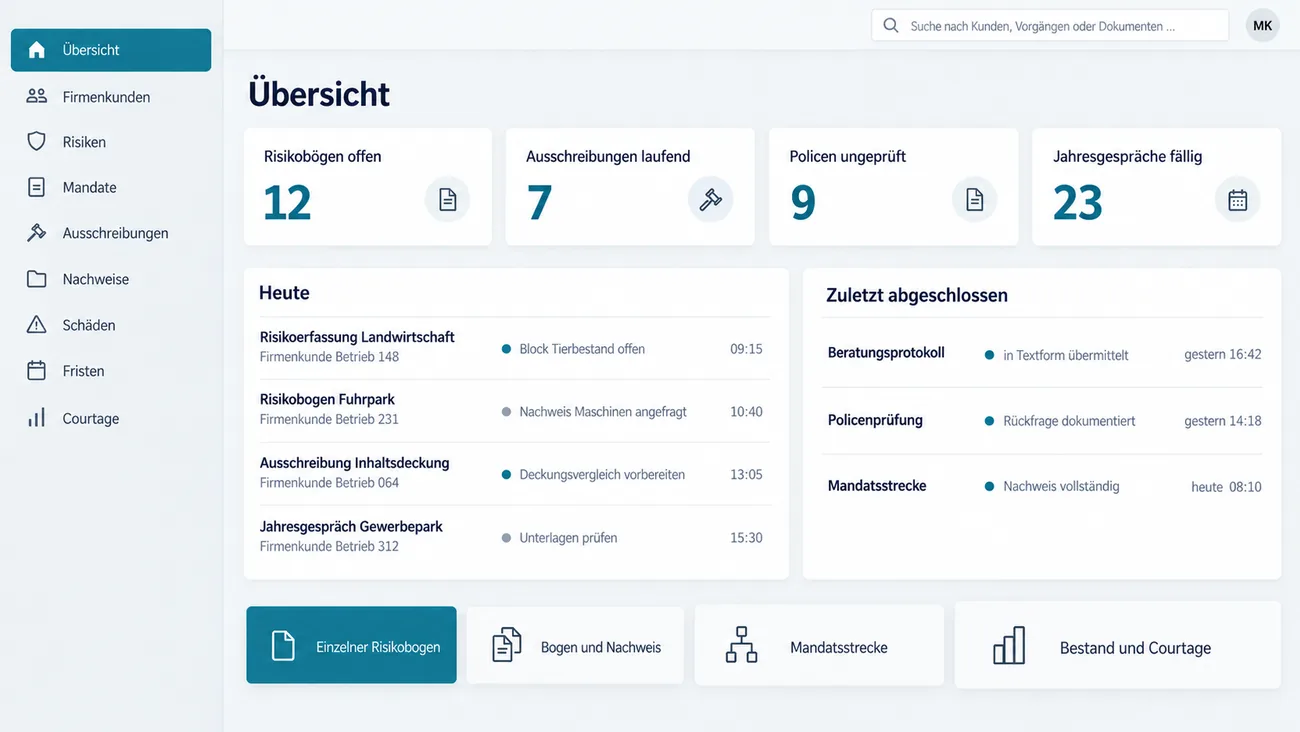
Am Anfang steht keine Systemeinführung, sondern eine Frage: Welchen Bogen schicken Sie am häufigsten hinaus? Damit fängt man an. Ein Risikobogen mit Pflichtfeldern, Rechenzeilen und zwei Unterschriften ist für sich genommen schon ein Gewinn. Danach kommen Vergleich, Nachweis, Schadenstrecke und Bestand. Dazwischen liegt keine Grenze, nur Umfang.
Ergebnis: Sie fangen an einer Stelle an und verbauen sich den Rest nicht.
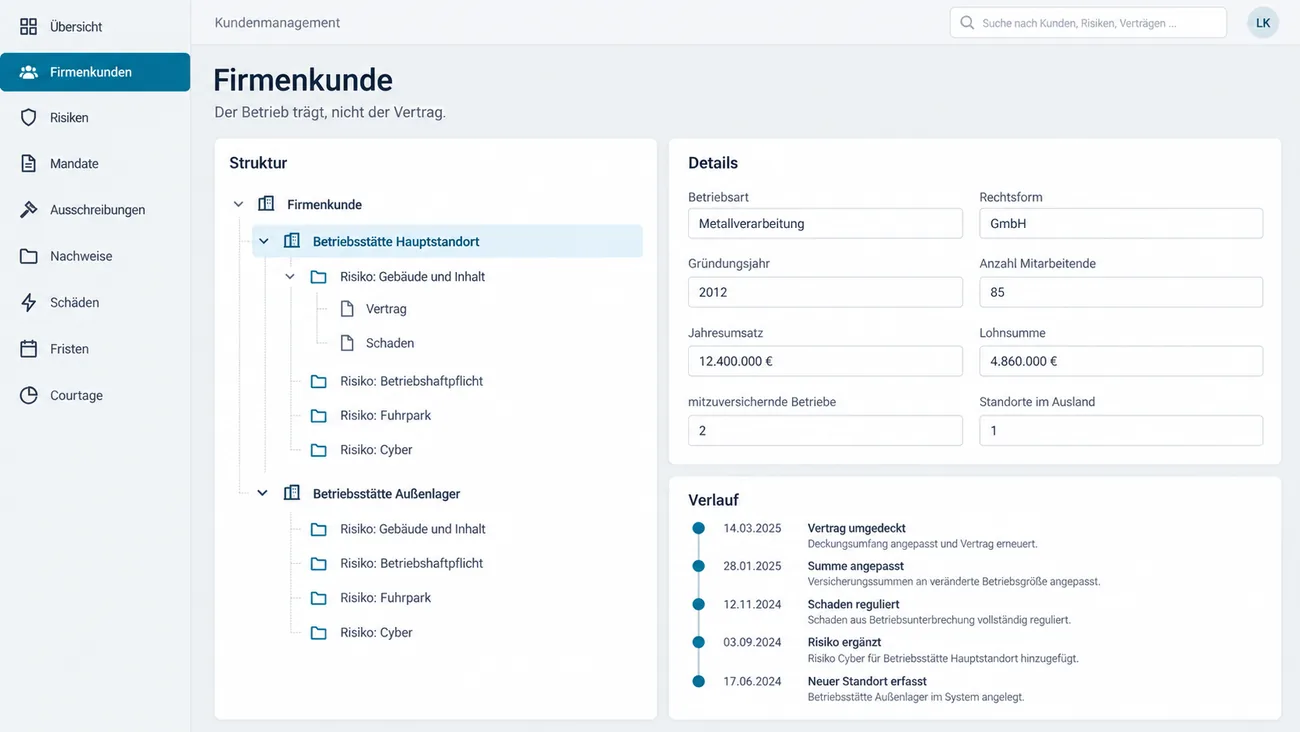
In Bestandsprogrammen ist der Vertrag die Hauptsache. In Ihrem Geschäft ist das die falsche Achse: Sie betreuen kein Papier, sondern ein Unternehmen, das sich verändert. Deshalb hängt alles an der Kette Firmenkunde, Betriebsstätte, Risiko, Vertrag, Schaden. Jeder Nachweis findet darüber seinen Platz, auch nach einer Umdeckung.
Ergebnis: Die Geschichte eines Mandats steht an einer Stelle statt in acht Ordnern.
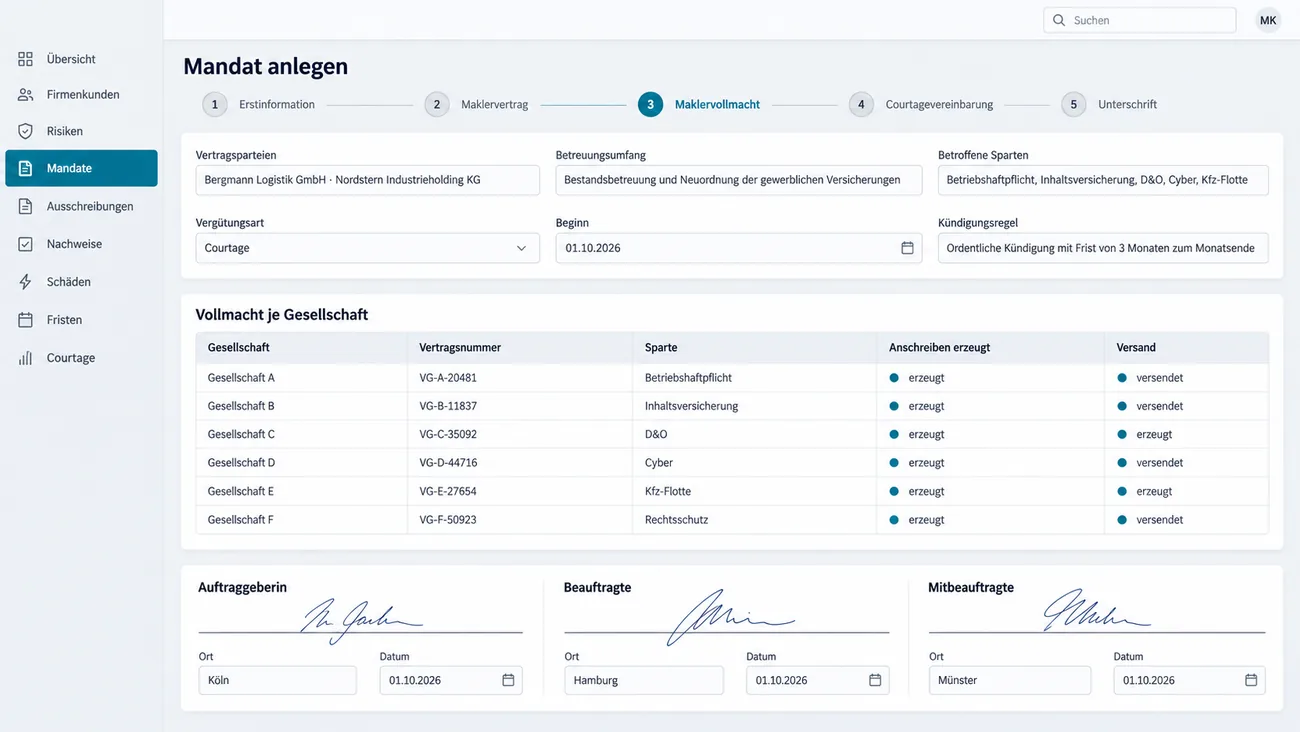
Der Mandatsbeginn ist heute ein Stapel: Statusangaben als altes PDF, der Vertrag aus der Vorlage, die Vollmacht ausgedruckt, unterschrieben, eingescannt und an acht Adressen verschickt. Stattdessen eine Strecke: Angaben einmal, Unterschrift auf dem Gerät, daraus je Versicherer das passende Anschreiben mit den richtigen Vertragsnummern.
Ergebnis: Dass der Kunde die Unterlagen bekam, ist mit Datum und Unterschrift festgehalten.
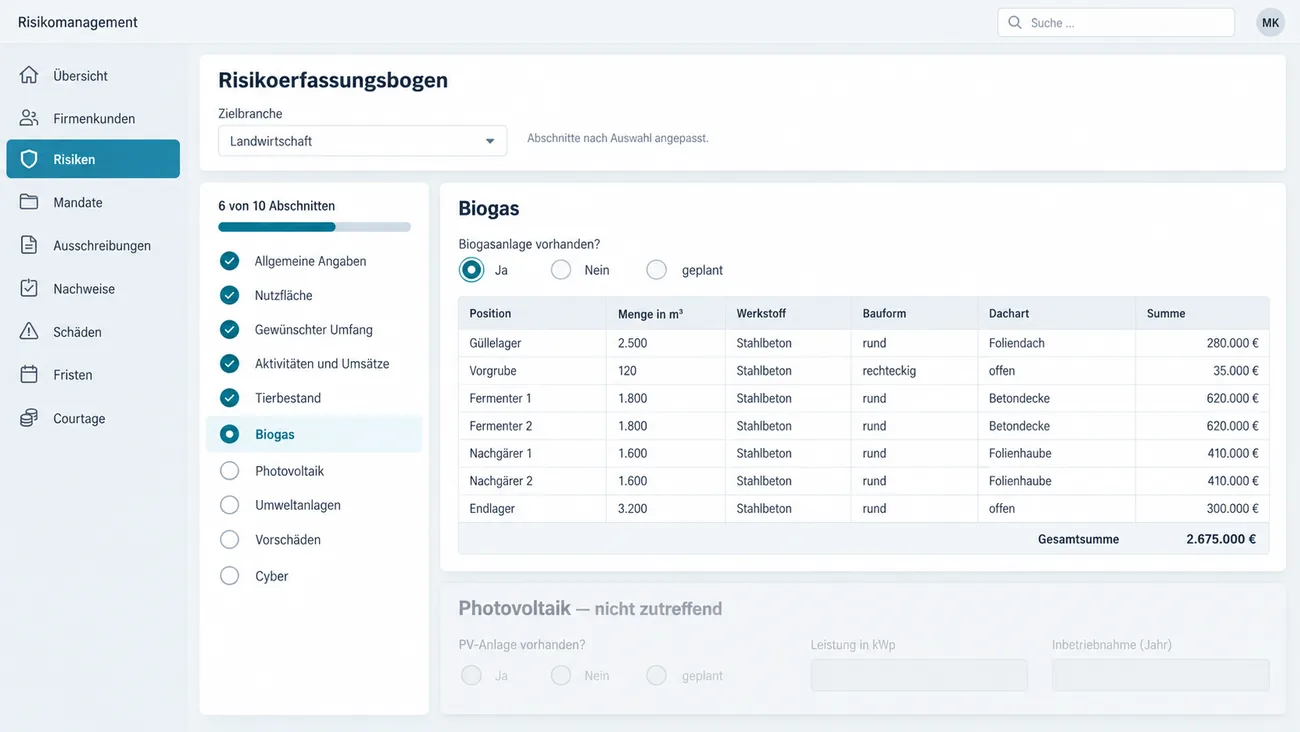
Hier liegt die Besonderheit Ihres Geschäfts: Ein Landwirt braucht andere Fragen als eine Praxis, eine Spedition andere als eine Schreinerei. Also gibt es nicht einen Bogen für alle, sondern einen je Zielbranche — mit Ihren Feldern und Ihren Begriffen. Blöcke erscheinen nur, wenn sie zutreffen: „Biogasanlage vorhanden" blendet die Behältermatrix ein, sonst bleibt sie weg.
Ergebnis: Der Bogen wird kurz, wenn das Risiko klein ist.
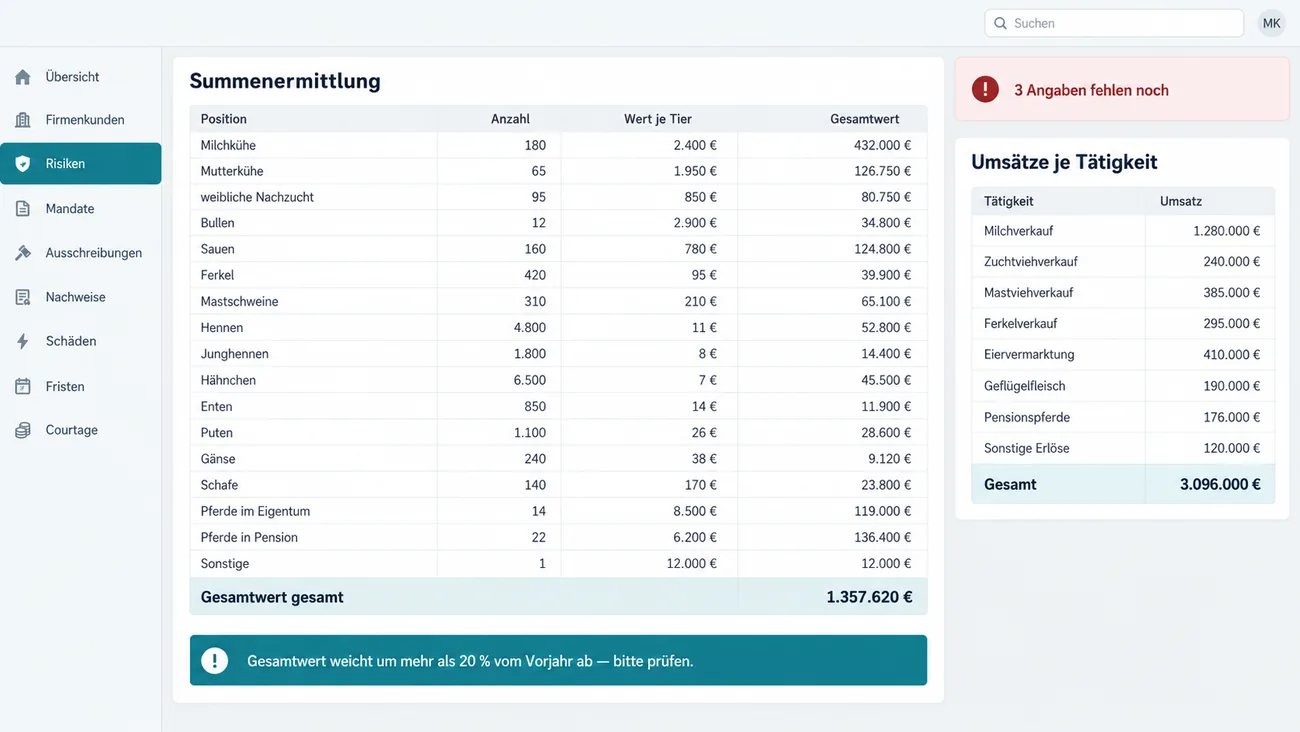
In einem unserer Projekte führt ein Bogen siebzehn Tierarten mit Anzahl, Wert je Tier und Gesamtwert, dazu acht Umsatzzeilen und sieben Behältermengen — jeweils mit Summe. Auf Papier rechnet das niemand fehlerfrei, und ein falscher Gesamtwert ist eine Unterversicherung. Hier rechnen die Zeilen selbst, unplausible Werte werden angemerkt.
Ergebnis: Unterversicherung durch Rechenfehler wird deutlich seltener.
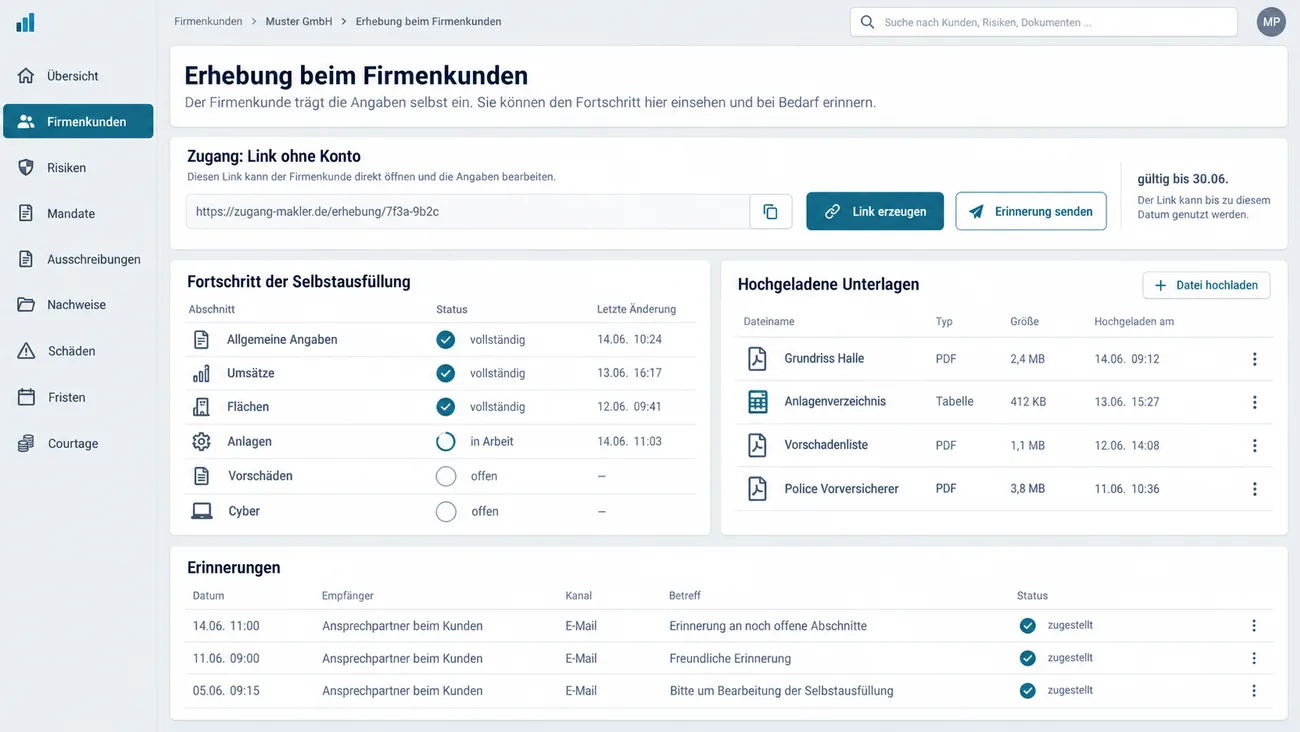
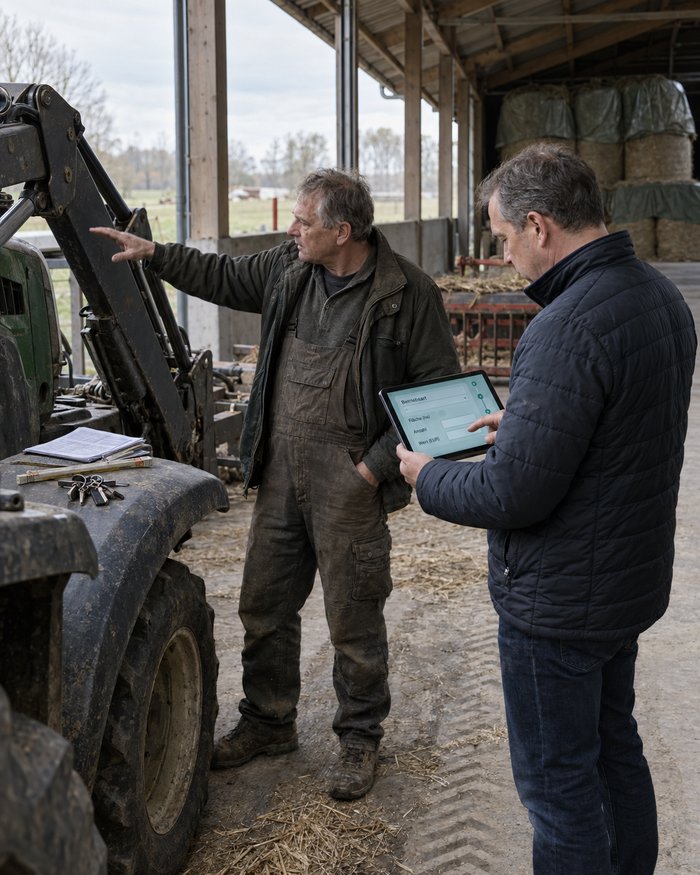
Die Zahlen liegen nicht bei Ihnen, sondern in der Buchhaltung, im Lager, auf dem Hof. Also geht der Bogen als Link hinaus statt als Anhang: kein Konto, keine App, offen am Besprechungstisch oder im Videocall. Grundrisse, Anlagenverzeichnisse, Vorschadenlisten und vorhandene Policen werden direkt hochgeladen. Sie sehen, welcher Block offen ist.
Ergebnis: Sie fragen nicht dreimal nach, sondern sehen den Stand.
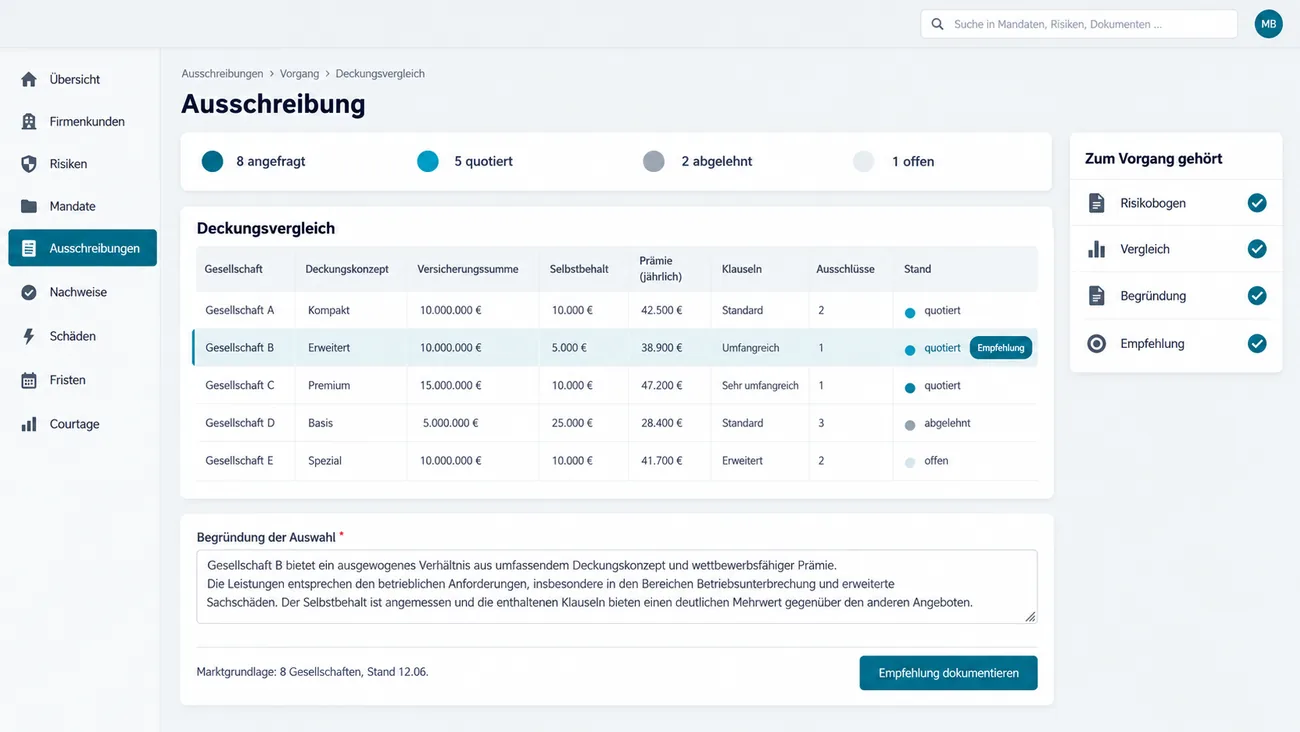
Passt ein Betriebsrisiko in keine Standardstrecke, geht es als Ausschreibung an mehrere Häuser. Die Quotierungen kommen als PDF, Tabelle und Mailtext zurück, der Vergleich entsteht nebenher und verschwindet danach. Stattdessen liegt er am Vorgang: angefragte Versicherer, Deckungskonzepte, Selbstbehalte, Klauseln, Ausschlüsse, Begründung.
Ergebnis: Die Grundlage Ihrer Empfehlung bleibt Teil des Vorgangs.
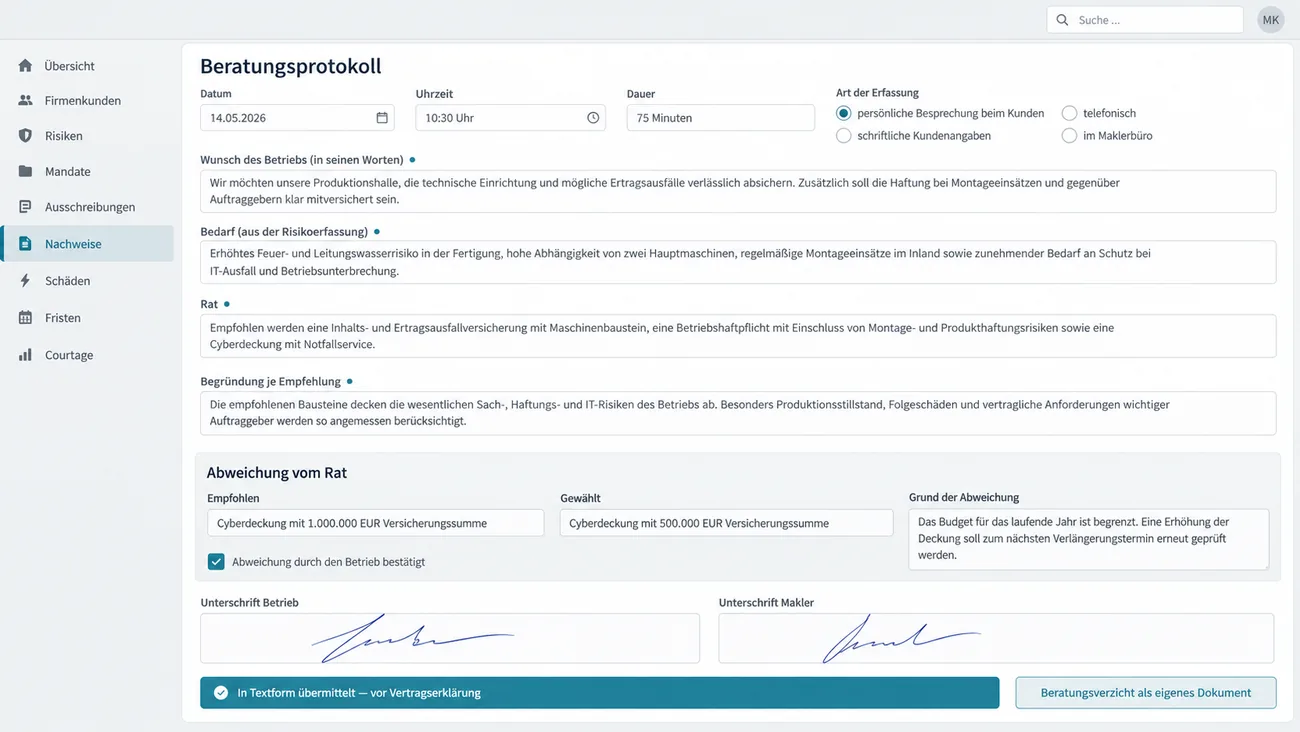
Wunsch, Bedarf, Rat und Begründung stehen als vier getrennte Pflichtfelder da — der Wunsch in den Worten des Betriebs, der Bedarf aus dem Risikobogen, die Begründung je Empfehlung aus dem Vergleich. Weicht der Kunde vom Rat ab, ist das ein eigener Block mit seiner Bestätigung. Dazu Datum, Dauer und beide Unterschriften.
Ergebnis: Der Nachweis liegt vor, bevor unterschrieben wird — nicht mit der Police.
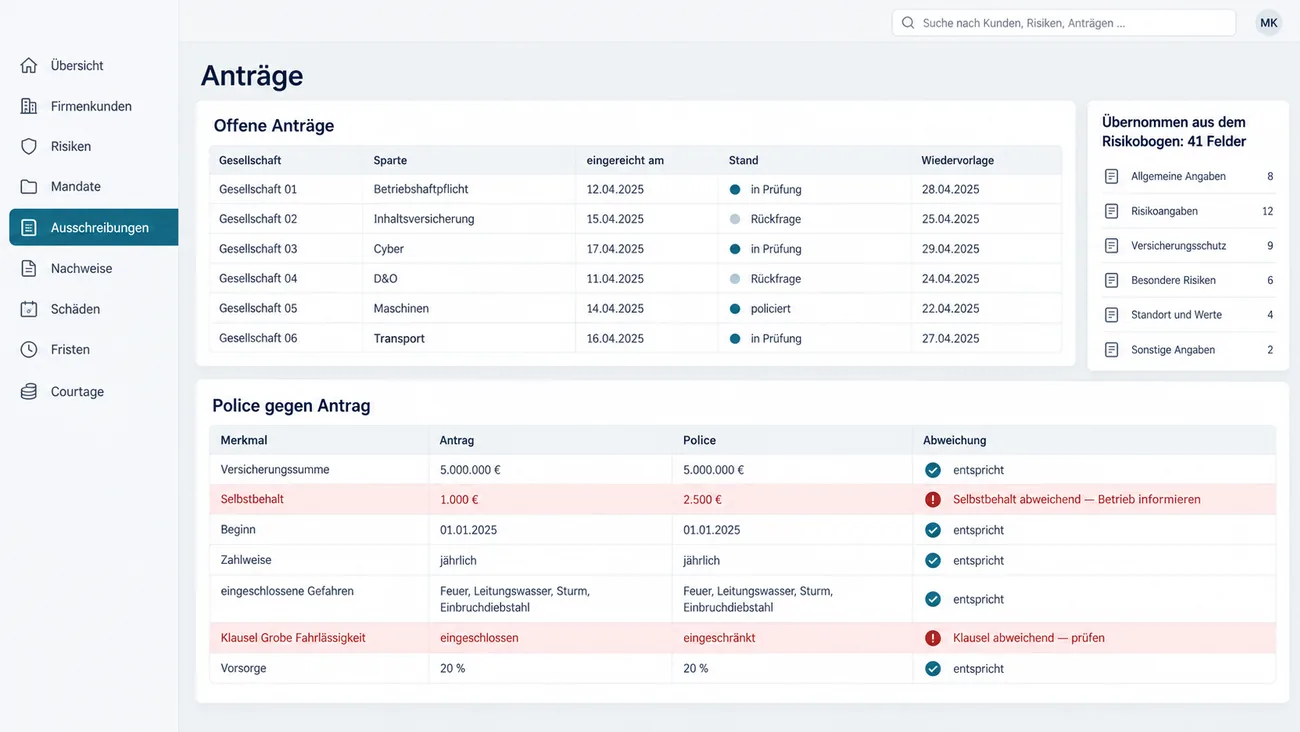
Jeder Antrag fragt dasselbe in anderer Reihenfolge und mit anderen Feldnamen. Statt dreimal abzuschreiben, fließen die Angaben aus dem Risikobogen in die Anträge. Danach steht die Liste der offenen Anträge da statt eines Stapels. Der Versicherungsschein wird gegen den Antrag geprüft: Summen, Selbstbehalte, Klauseln, Beginn.
Ergebnis: Ein übersehener Selbstbehalt fällt bei der Prüfung auf, nicht im Schaden.
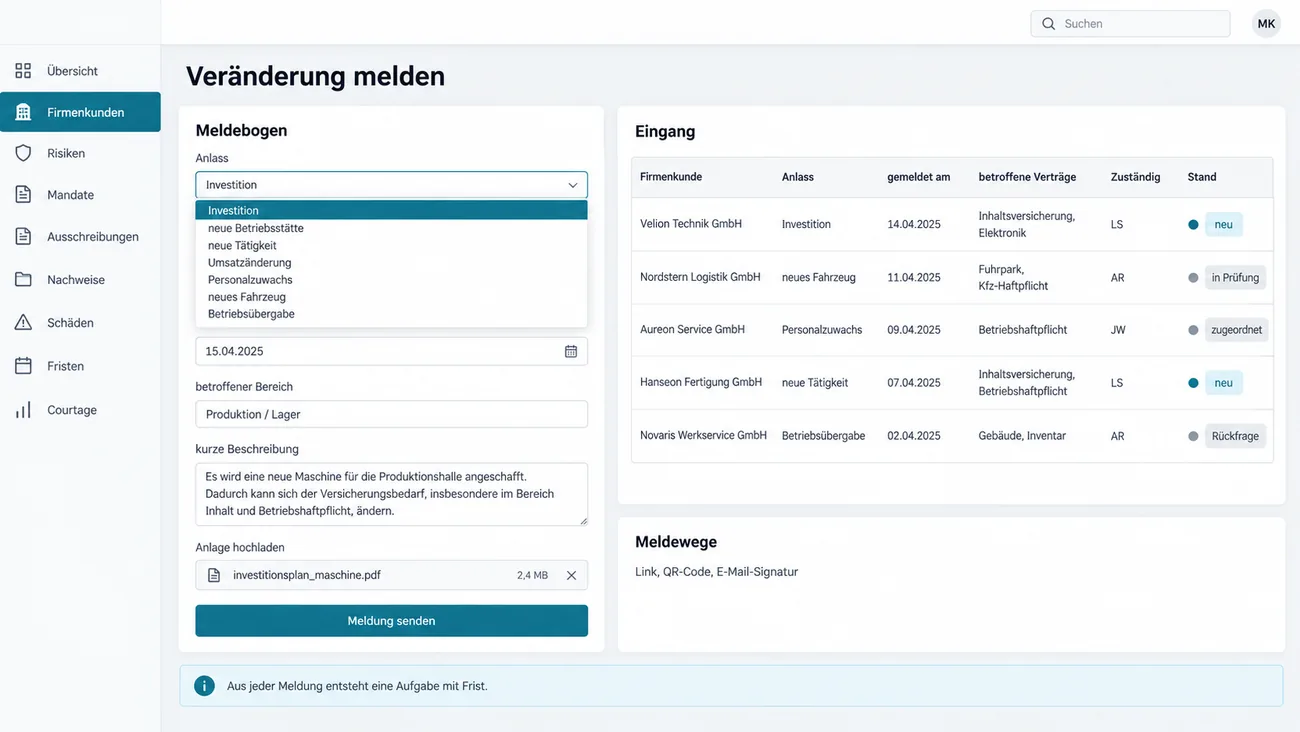
Neue Halle, neue Maschine, mehr Umsatz, mehr Personal, neue Tätigkeit, Betriebsübergabe: Jede Veränderung betrifft die Deckung — und Sie erfahren sie heute zufällig, weil es keinen einfachen Weg gibt, sie zu melden. Also bekommt der Firmenkunde einen: ein kurzer Meldebogen mit Anlass, Datum und Bereich, der bei Ihnen als Aufgabe ankommt.
Ergebnis: Der Betrieb meldet von sich aus, weil es einfacher ist als anzurufen.
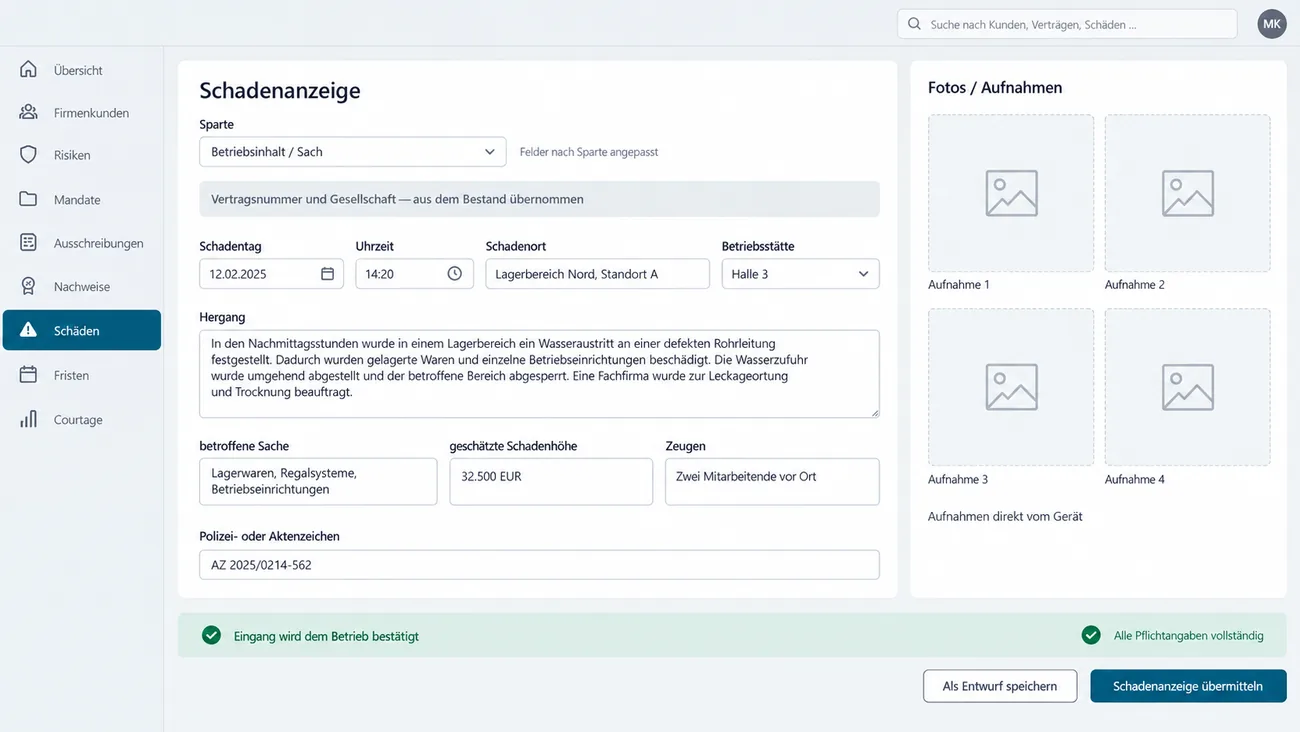
Im wichtigsten Moment steht Ihr Kunde heute vor einem Telefon. Stattdessen ein Meldeformular im Layout Ihres Hauses, erreichbar über Link oder QR-Code: Sparte wählen, dann erscheinen nur die Felder, die diese Sparte braucht. Schadentag, Hergang, betroffene Sache, Zeugen, Aktenzeichen, Bilder direkt vom Gerät; Vertragsnummer und Haus sind vorbelegt.
Ergebnis: Sie bekommen eine vollständige Meldung statt eines Anrufs.
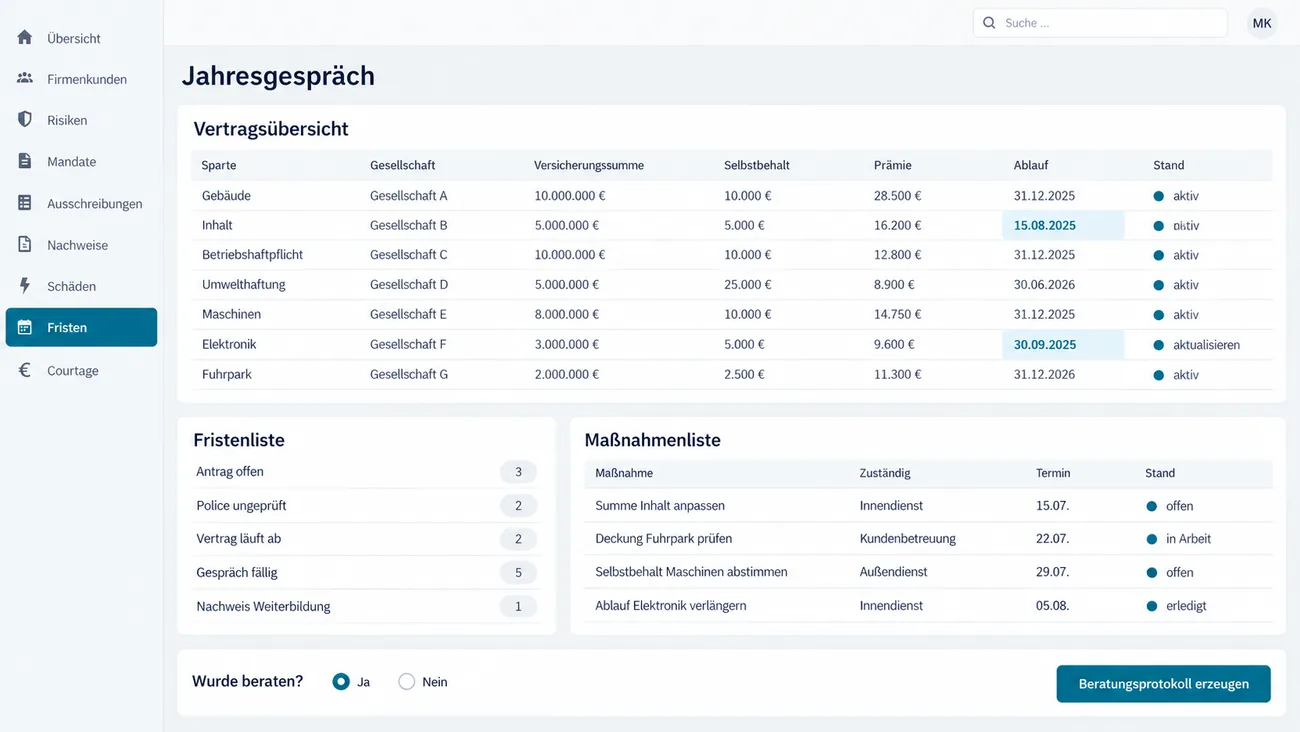
Die Vertragsübersicht wird nicht für jedes Gespräch neu exportiert und aufbereitet, sondern ist der Ausgangsstand: Sparten, Summen, Selbstbehalte, Ablauftermine. Daneben laufen die Fristen, die sonst niemand führt: Antrag offen, Police ungeprüft, Vertrag läuft ab, Gespräch fällig. Daraus entsteht eine Maßnahmenliste mit Termin und Zuständigem.
Ergebnis: Wiederkehrendes Geschäft verläuft nicht mehr im Sand.
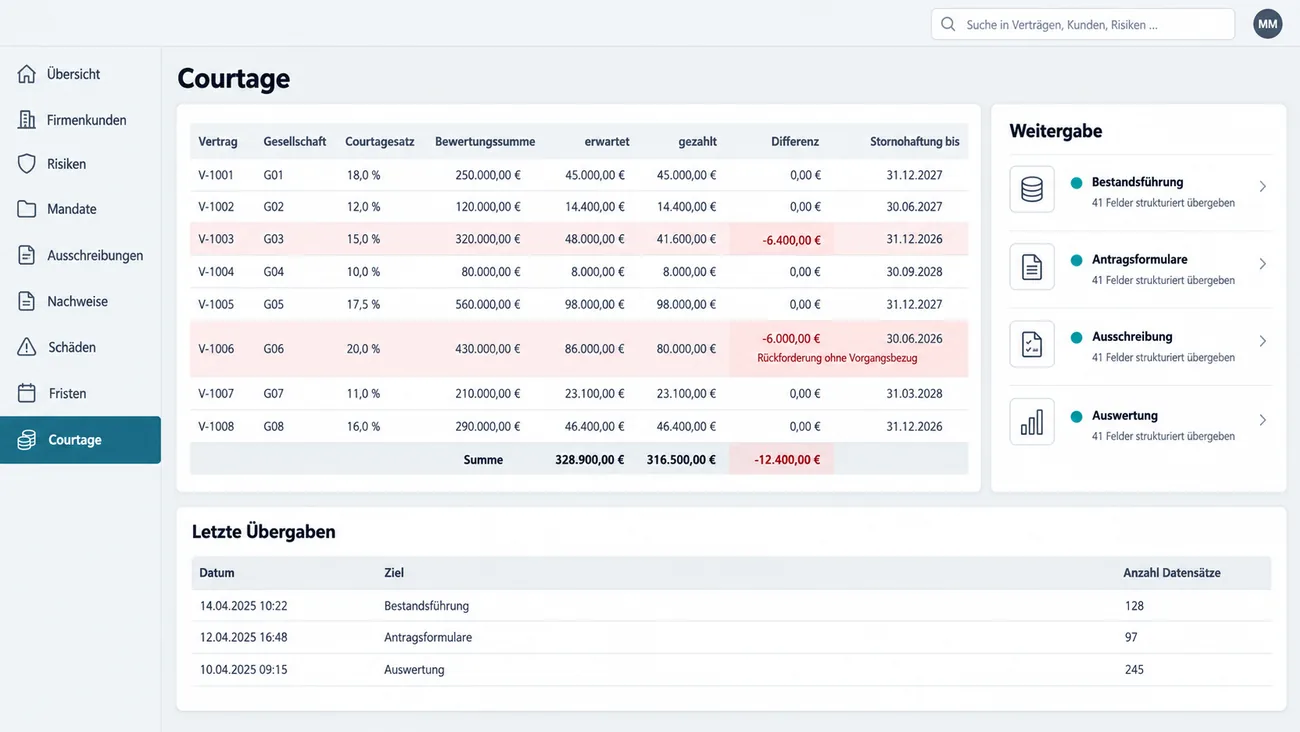
Jedes Haus rechnet in eigenen Läufen, Formaten und Zyklen ab, und Rückforderungen kommen Monate später ohne Bezug zum Vorgang. Erwartete und gezahlte Courtage stehen deshalb nebeneinander, samt Stornohaftung und Differenzen. Am Ende steht die Weitergabe: Erhobenes geht strukturiert in Bestandsführung, Anträge und Ausschreibung.
Ergebnis: Niemand überträgt noch einmal, was schon geschrieben wurde.
Weil der Bogen vollständig zurückkommt und nicht erst nachgefasst werden muss.
Jede Angabe wird einmal erfasst und danach nur noch verwendet.
Am Vorgang, mit Datum, Begründung und Unterschrift.
Der offene Block meldet sich, nicht Ihr Innendienst.
Offene Anträge und fällige Gespräche entstehen aus der Arbeit.
Die Abwicklung wächst mit.
Und das fällt weg: zurückgeschickte Dateien abtippen, denselben Wert in mehrere Anträge übertragen, Summen nachrechnen, Bögen hinterherschicken. Der Termin im Betrieb bleibt — viele nehmen den Bogen bewusst mit an den Tisch.
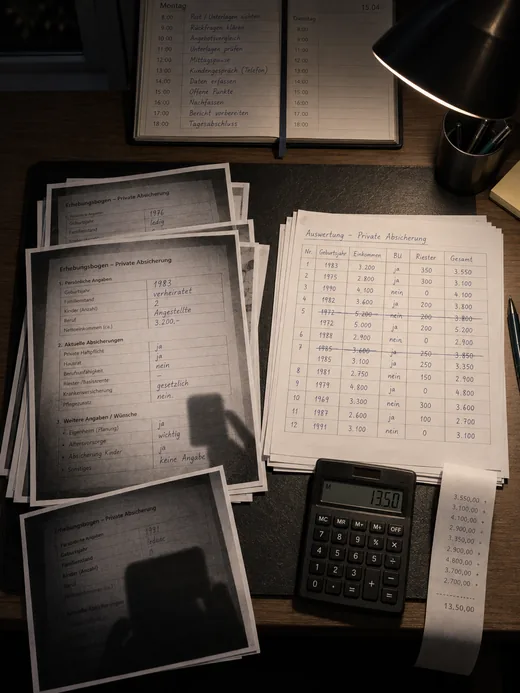
Die Posten, die in keiner Auswertung stehen:
Pro Jahr, ohne dass es in der Buchhaltung auffällt. Beispielhafte Posten — setzen Sie im Erstgespräch Ihre eigenen Zahlen ein.
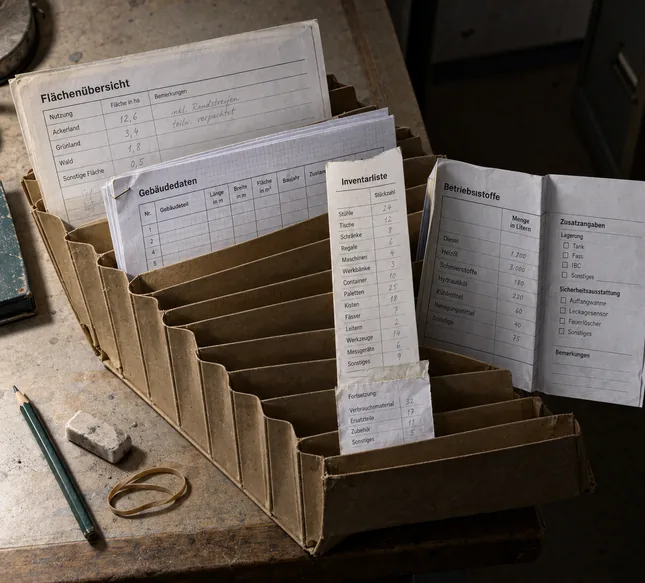
Für Kundenverwaltung, Bestandsführung und Buchhaltung gibt es gute Standardlösungen, weil diese Bereiche überall gleich aussehen. Die Erhebung beim Firmenkunden sieht nirgends gleich aus. Genau dort hört jedes fertige Produkt auf und gibt Ihnen einen Standardbogen.
Formularfunktionen gibt es im Markt: ein Klick, ein Schaden- oder Risikoformular. Nur erzeugt ein Klick einen Standardbogen, und Ihr Risiko ist keiner. Der Unterschied ist die Tiefe, wie sich in unseren Projekten zeigt: ein Bogen mit 284 Feldern und einer Werttabelle über siebzehn Zeilen.
Es muss nicht die objektiv beste Vorgehensweise sein. Aber es ist Ihre. In diesem Zweig war in praktisch jedem unserer Projekte die Grundlage nicht unsere Vorlage, sondern der Bogen, mit dem das Haus schon arbeitete. Sonst passt sich am Ende Ihr Haus der Lösung an. Mit der Abnahme endet die Abhängigkeit: unbeschränktes Nutzungsrecht, keine Lizenzgebühren.
Genau davor: Wir bauen die Strecke, auf der die Risikodaten hereinkommen, und binden es an. Auf Wunsch lösen wir auch diese Teile schrittweise ab.
Nein. Ein Gerüst mit einem Abschnitt je Zielbranche.
Das ist der Normalfall. Er wird in Blöcke zerlegt, die nach den Antworten erscheinen.
Nein. Wunsch, Bedarf, Rat und Begründung sind Pflichtfelder, gespeist aus Risikobogen und Vergleich.
Der Bogen läuft im Browser, ohne App und ohne Login. Ein Link genügt, erfasst wird auch offline.
Getrennt: eigene Strecke, Einwilligung nach Ihrer Vorlage, begrenzter Zweck — nicht im Mailanhang.
Nein, sie sind die Grundlage: dieselben Fragen — nur ohne Abschreiben.
Für Bestand und Vergleich ja. Für die Erhebung im Betrieb überall nur einen Standardbogen.
NDA ist Standard; wir sehen nur, was für die Umsetzung nötig ist.
Ihnen, ohne Lizenzgebühren und ohne Vertragsbindung. Für den ersten, klar abgegrenzten Baustein steht der Preis vorher fest; alles Weitere beauftragen Sie Modul für Modul.
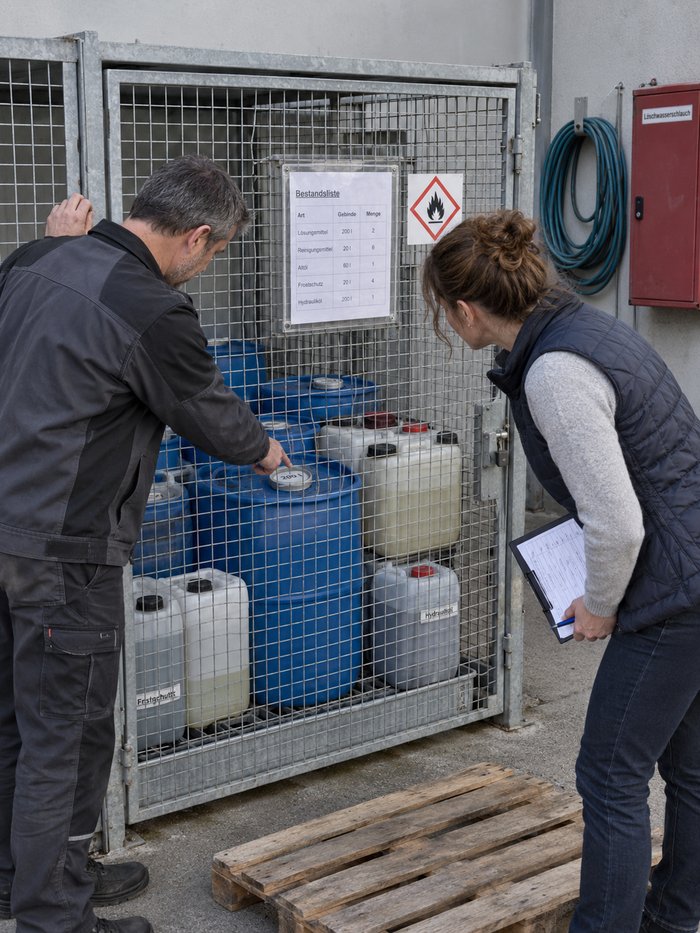
Hier entsteht Dokumentation, weil der Rohstoff der Arbeit einem anderen gehört: Der Betrieb nennt die Zahlen, ein fremdes Haus stellt das Produkt, und dazwischen steht Ihr Rat — der später belegt werden muss. Gemeint ist die Vermittlung an Betriebe; wer Immobilien vermittelt, arbeitet mit anderen Unterlagen.
Wer Sie sind, in welcher Rolle Sie auftreten, wo Sie registriert sind und wie Sie vergütet werden.
Der eine regelt Umfang, Sparten und Vergütung, die andere erlaubt Ihnen, gegenüber jedem Haus für den Betrieb zu handeln.
Das Kerndokument. Betriebsart, Umsatz je Tätigkeit, Lohnsumme, Flächen, Anlagen, Bestände, Fuhrpark, Sicherungen — je Zielbranche anders.
Anzahl, Einzelwert und Gesamtwert für Waren, Vorräte und Anlagen. Aus diesen Zeilen entsteht das Risiko der Unterversicherung.
Anzahl, Art und Aufwand der Schäden der letzten Jahre und die bisherigen Verträge. Daran entscheidet sich die Annahme.
Welche Häuser angefragt, welche Konzepte, Selbstbehalte und Ausschlüsse verglichen wurden — und warum die Empfehlung so ausfiel.
Wunsch, Bedarf, Rat, Begründung und die Entscheidung des Betriebs, auch wenn sie vom Rat abweicht. Der Verzicht ist ein eigenes Dokument.
Je Sparte und Haus ein eigenes Formular mit eigener Feldfolge. Hier werden die Risikodaten ein zweites Mal gebraucht.
Tag, Ort, Hergang, betroffene Sache, Höhe, Bilder, Zeugen, Aktenzeichen. Was hier fehlt, verzögert die Regulierung.
Der Abgleich zwischen dem Betrieb von heute und den Verträgen von damals: neue Anlagen, Tätigkeiten, Summen.
Satz, Bewertungssumme, Abschluss- und Bestandscourtage, Rückforderungen — der Umsatz des Hauses, selten gegengeprüft.
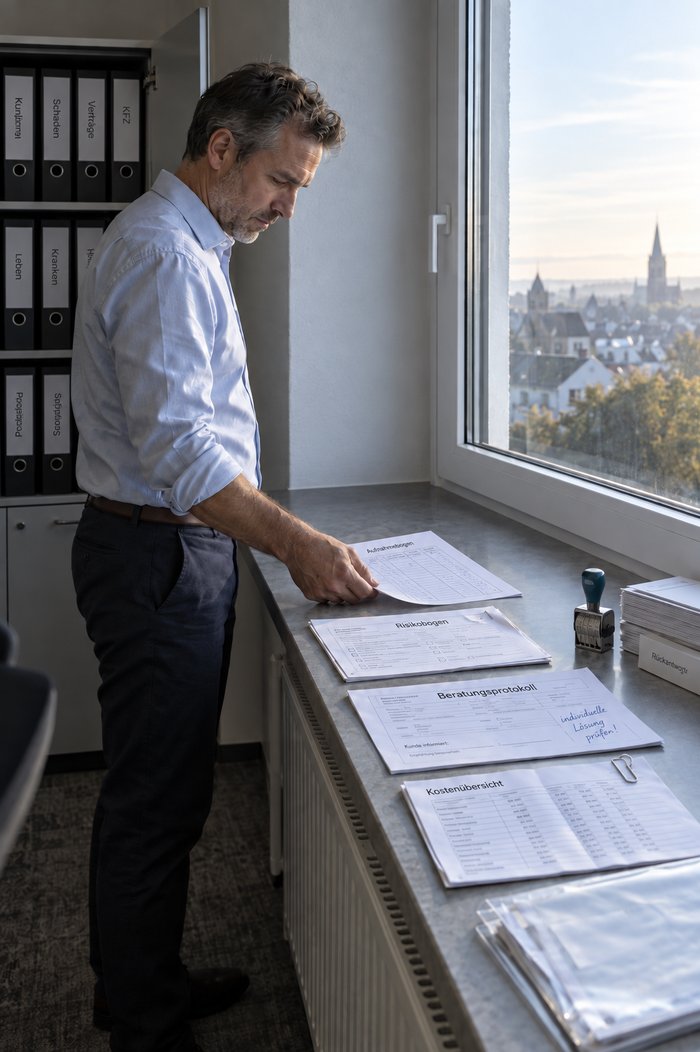
Bringen Sie mit, womit Sie heute erheben: den Risikobogen Ihrer stärksten Zielbranche, Ihren Beratungsnachweis, das Blatt für Schadenmeldungen. Daran zeigen wir, womit der Anfang sich lohnt. Kostenlos und unverbindlich.
Wir verwenden Cookies und ähnliche Technologien, um unsere Website optimal für Sie zu gestalten, ihre Nutzung zu analysieren und Ihnen relevante Inhalte anzuzeigen. Mit „Alle akzeptieren“ stimmen Sie dem zu. Ihre Einwilligung ist freiwillig und jederzeit über den Link „Cookie-Einstellungen“ im Footer widerrufbar. Details in unserer Datenschutzerklärung.